
Es diciembre y tu gestoría te pide justificar una factura de 3.000 euros en monos de trabajo y polos con logo. Tú sabes que los has comprado, sabes que los llevan tus operarios cada día, pero no sabes si van a la cuenta 629 o si hay que tratarlos como inmovilizado. El gestor te pregunta si son EPI o uniforme corriente, y ahí te quedas en blanco porque nadie te explicó la diferencia cuando montaste la empresa.
No es un detalle menor. Según el INSST, la ropa de trabajo corriente y los uniformes que no protegen de ningún riesgo —y que solo sirven para preservar la ropa personal o identificar a un colectivo— no tienen la consideración de EPI, y eso cambia completamente su tratamiento fiscal y contable. Confundir ambos conceptos no es solo un error de forma: puede significar que Hacienda te rechace una deducción o que no estés cumpliendo tu obligación legal de entregar protección gratuita. Convertir esto en una decisión de negocio, con criterios claros desde el primer pedido, te ahorra líos en la próxima revisión.
Tabla de contenidos
- Ropa de trabajo corriente vs. EPI: por qué la diferencia lo cambia todo
- Cómo contabilizar la compra de ropa de trabajo paso a paso
- Cuándo es deducible la ropa de trabajo para tu empresa
- IVA de la ropa laboral: qué puedes deducir y qué no
- Amortización de uniformes: ¿gasto corriente o activo a repartir?
- Organiza tu vestuario laboral para simplificar la contabilidad
- Preguntas frecuentes sobre contabilizar ropa de trabajo
Ropa de trabajo corriente vs. EPI: por qué la diferencia lo cambia todo
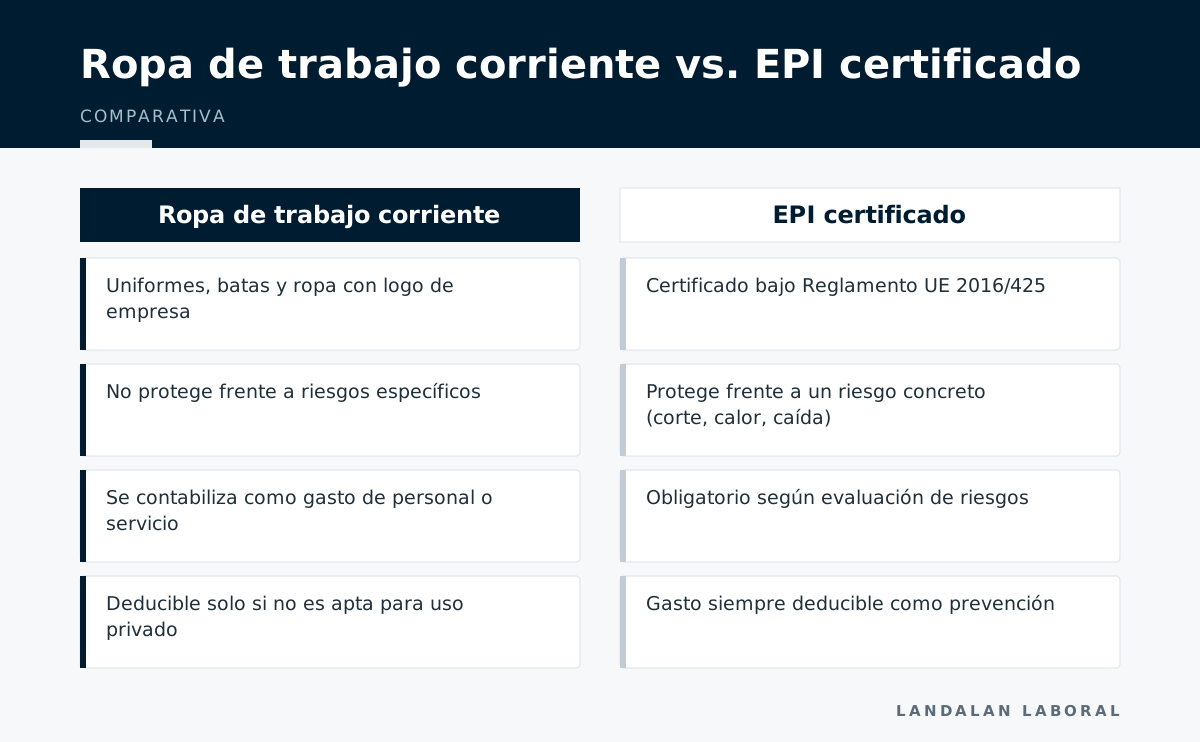
Que una prenda sea ropa de trabajo corriente o EPI depende de si protege frente a un riesgo real o solo cumple una función de imagen o comodidad. Esta diferencia no es un matiz técnico: decide cómo contabilizas la compra, qué puedes deducir y si tienes obligación legal de entregarla.
Qué es ropa de trabajo corriente según la normativa
La ropa de trabajo corriente es la que no protege de ningún riesgo laboral concreto. Según el INSST - Instituto Nacional de Seguridad y Salud en el Trabajo, la ropa de trabajo y los uniformes que únicamente sirven para preservar la ropa personal del trabajador o como elemento identificativo de un colectivo no tienen la consideración de EPI. Aquí entran polos, camisas, pantalones o batas que llevan tus empleados para dar una imagen homogénea de marca, aunque no eviten cortes, quemaduras ni caídas.
Es el caso típico de comerciales, personal de recepción, hostelería o administración: visten uniforme por identidad corporativa, no por protección. Contablemente se tratan como un gasto corriente más, sin las particularidades fiscales que sí tiene un EPI.
Qué convierte una prenda en EPI certificado
Una prenda es EPI cuando está diseñada y certificada para proteger frente a un riesgo específico del puesto de trabajo: cortes, impactos, proyecciones químicas, alta visibilidad, frío extremo o riesgo eléctrico, entre otros. Para que tenga esa consideración legal debe cumplir el Reglamento UE 2016/425 y llevar el marcado CE correspondiente a su categoría, además de ajustarse a normas técnicas como EN ISO 20345 (calzado de seguridad), EN ISO 20471 (alta visibilidad), EN 388 (guantes contra riesgos mecánicos) o EN 166 (protección ocular).
Además, cuando el puesto implica riesgos que no se pueden evitar por otros medios organizativos, la empresa está obligada por ley a proporcionarlo. Según recoge Interempresas.net, la Ley de Prevención de Riesgos Laborales (Ley 31/1995) y el Real Decreto 773/1997 obligan a la empresa a entregar gratuitamente los EPI necesarios cuando exista ese riesgo. No es una opción de vestuario, es una obligación preventiva.
Por qué esta distinción determina la contabilidad y la fiscalidad
La clasificación correcta condiciona tres cosas: la cuenta contable donde registras el gasto, si puedes deducirte el IVA soportado sin discusión y si Hacienda puede cuestionar la deducibilidad del gasto en una inspección.
- Un EPI obligatorio es gasto deducible sin apenas controversia: responde a una obligación legal de seguridad.
- La ropa de trabajo corriente también puede ser deducible, pero solo si acredita uso exclusivamente laboral, algo que conviene reforzar personalizando las prendas.
- Confundir ambas categorías en la contabilidad genera asientos incorrectos y riesgo de que Hacienda rechace la deducción si no hay justificación clara.
Regla práctica: si la prenda protege de un riesgo del puesto, es EPI y su entrega es obligatoria; si solo identifica o preserva ropa personal, es vestuario corriente y su deducibilidad depende de que acredites uso exclusivamente laboral.
Una forma sencilla de blindar esa acreditación, sobre todo en ropa corriente, es personalizar los uniformes con bordado para justificar el uso exclusivo laboral: una prenda con logo visible difícilmente se puede considerar de uso particular ante una revisión fiscal.
Cómo contabilizar la compra de ropa de trabajo paso a paso
Registras la compra de ropa de trabajo como gasto en la cuenta 629 "Otros servicios", con el IVA soportado en la cuenta 472 y el pago o la deuda en tesorería o proveedores. Es el mismo esquema que usarías para cualquier suministro, pero conviene tenerlo claro para no mezclarlo con inmovilizado ni con retribución en especie.
La cuenta 629 "Otros servicios" y cuándo usarla
La cuenta 629 es la que mejor recoge el gasto en uniformes, ropa técnica o calzado laboral cuando no se trata de un EPI destinado a proteger frente a un riesgo específico. Recuerda que, según el INSST, la ropa de trabajo corriente que solo preserva la ropa personal o identifica a un colectivo no tiene la consideración de EPI, así que fiscalmente se trata como un gasto de explotación más, no como material de seguridad. Si tu empresa está obligada a entregar equipos de protección por los riesgos del puesto —tal y como marca la Ley 31/1995 y desarrolla el RD 773/1997, según recoge Interempresas.net—, el criterio contable de fondo (cuenta 629 + IVA en 472) no cambia, aunque el origen normativo del gasto sea distinto.
Regla práctica: si la prenda protege frente a un riesgo laboral, es EPI; si solo viste al trabajador o refuerza tu imagen de marca, es ropa de trabajo corriente. Ambas van a la 629, pero solo la primera es obligatoria por ley.
Registro del IVA soportado en la cuenta 472
El IVA que pagas al comprar el vestuario se anota en la cuenta 472 "HP, IVA soportado" siempre que la ropa esté afecta a la actividad económica de tu empresa. Ese IVA no se queda ahí archivado: se traslada a tu declaración trimestral, ya que, como explica Sage España, el IVA soportado deducible por la ropa de trabajo se incluye en el modelo 303 junto con el resto de tu IVA soportado del periodo. Aquí es donde muchas pymes pierden deducción sin darse cuenta: si la factura no desglosa bien base e IVA, o si el proveedor no está identificado correctamente, Hacienda puede cuestionar esa deducción en una revisión. Por eso conviene pedir siempre presupuesto con factura desglosada antes de cerrar el pedido de vestuario laboral.
Ejemplo de asiento contable con cifras reales
Para verlo con números: imagina que compras uniformes por valor de 2.000 € + IVA. Según recoge un caso práctico de Iberley, el asiento quedaría así:
| Cuenta | Concepto | Cargo | Abono |
|---|---|---|---|
| 629 | Otros servicios (ropa de trabajo) | 2.000 € | — |
| 472 | HP, IVA soportado | 420 € | — |
| 572/400 | Tesorería o proveedores | — | 2.420 € |
Este esquema sirve tanto si pagas al contado desde tesorería como si registras la factura como deuda con proveedores hasta el vencimiento. Si además personalizas las prendas con bordado corporativo, te resultará más fácil justificar ante una inspección que el gasto corresponde a uso exclusivamente laboral, algo que conviene tener en cuenta cuando planifiques la cifra anual que supone vestir a cada trabajador de tu plantilla.

Cuándo es deducible la ropa de trabajo para tu empresa
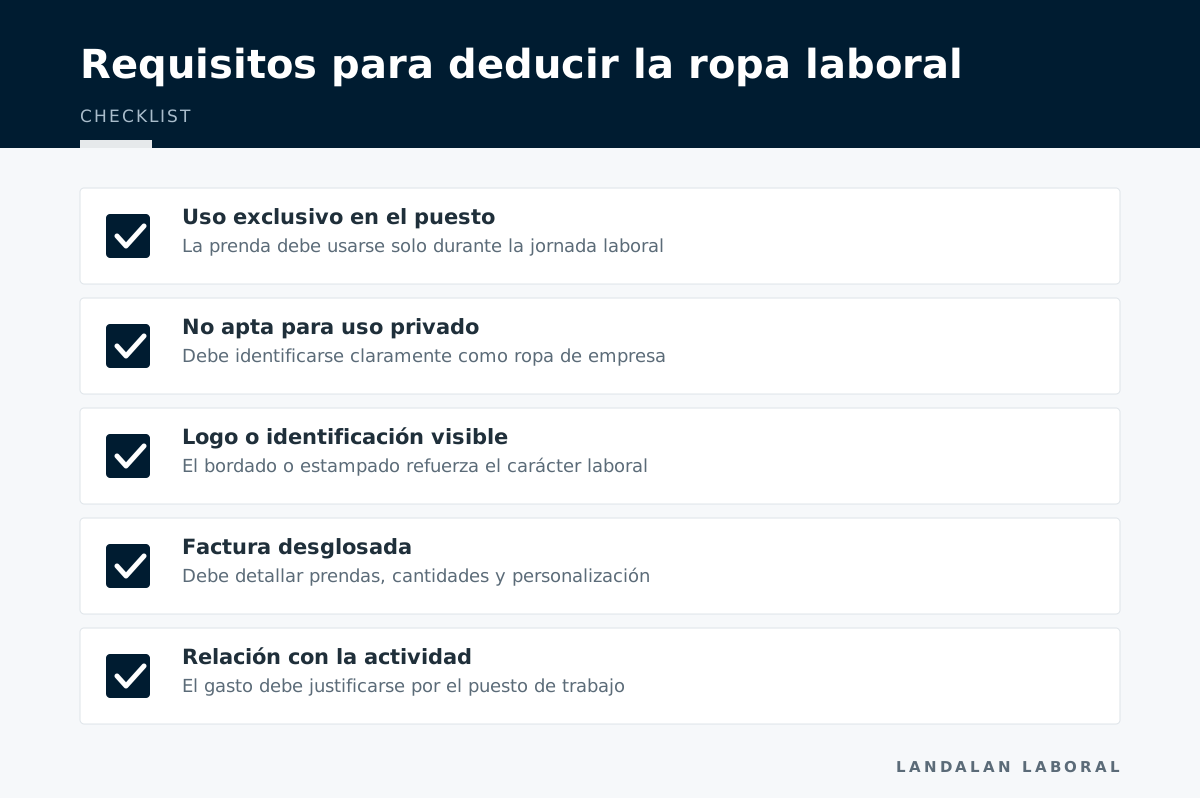
La ropa de trabajo es deducible cuando cumple un requisito clave: uso exclusivo laboral y no apto para uso privado. Si el trabajador puede llevar la prenda por la calle sin que nadie sospeche que es un uniforme, Hacienda puede cuestionar la deducción.
El criterio de uso exclusivo y no apto para uso privado
El criterio no es caprichoso, es el filtro que aplica la Agencia Tributaria en cualquier inspección. Una prenda es deducible cuando reúne estas condiciones:
- Está vinculada a la actividad de la empresa: un mono de mecánico, una bata sanitaria, un chaleco de alta visibilidad.
- No es una prenda de calle disfrazada: un polo básico sin identificación puede generar dudas, aunque lo pague la empresa.
- Lleva algún elemento identificativo que impida su uso fuera del trabajo, como el logo de la empresa.
Aquí entra en juego la personalización. Bordar el uniforme con el nombre de la empresa o el logo corporativo no es solo una cuestión de imagen: es la prueba física de que esa prenda no sirve para ir al cine el sábado. Cuanto más evidente sea el uso exclusivo laboral, más fácil es defender la deducción ante cualquier revisión.
Qué dice la Dirección General de Tributos al respecto
La Dirección General de Tributos ha resuelto varias consultas vinculantes sobre este tema, y el criterio se repite: la ropa debe ser necesaria para el desarrollo de la actividad y no susceptible de uso particular. Como explica Sage España en su blog fiscal, cuando la ropa cumple estos requisitos, tanto el gasto en el Impuesto de Sociedades como el IVA soportado son deducibles sin mayor complicación.
El matiz importante está en el Impuesto sobre el Valor Añadido. Según recoge un análisis de la economista Margarita Gayá Jaume, el artículo 108 de la Ley 37/1992 del IVA excluye estas prendas de la consideración de bienes de inversión, lo que en la práctica limita la deducción parcial en determinados supuestos. No es lo mismo comprar ropa de trabajo puntual que dotar de vestuario recurrente a toda la plantilla: conviene revisar cada caso con tu asesor fiscal.
Casos habituales: monos, batas, uniformes con logo y ropa de calle
En la práctica diaria, estos son los casos que más se repiten en talleres, obras y oficinas:
- Monos de trabajo y buzos: deducibles sin discusión, uso exclusivo evidente.
- Batas sanitarias o de hostelería: deducibles, especialmente si llevan bordado el nombre del negocio.
- Uniformes con logo corporativo: deducibles, el logo es la prueba de uso exclusivo.
- Ropa de calle sin identificación (camisetas básicas, sudaderas genéricas): zona gris, Hacienda puede rechazar la deducción si no hay elemento distintivo.
Regla práctica: si dudas si una prenda es deducible, pregúntate si el trabajador podría llevarla un domingo sin que nadie note que es de uniforme. Si la respuesta es sí, mejor añade bordado o serigrafía antes de pasarla a contabilidad.
Antes de cerrar el pedido, conviene tener claro cómo calcular el coste anual de vestir a cada trabajador, porque ese dato te ayuda a planificar el gasto deducible de forma ordenada durante todo el ejercicio.
IVA de la ropa laboral: qué puedes deducir y qué no
Puedes deducir el IVA soportado en la compra de ropa de trabajo siempre que esté afecta a la actividad, pero no como bien de inversión, sino como gasto corriente. Esta matización parece técnica, pero decide si Hacienda te va a poner problemas en una inspección.
Por qué la ropa de trabajo no es un bien de inversión a efectos de IVA
La Ley 37/1992 del IVA es clara en este punto: según recoge el análisis de la economista Margarita Gayá Jaume, el artículo 108 establece que no tendrán la consideración de bienes de inversión las ropas utilizadas para el trabajo por los sujetos pasivos o el personal dependiente. Esto tiene una consecuencia práctica directa: no puedes aplicar la regla de prorrata ni el mecanismo de regularización que sí se usa con maquinaria, vehículos o equipos informáticos. La ropa laboral se trata fiscalmente como gasto corriente, no como activo a amortizar en el sentido del IVA.
Eso sí, para poder deducir ese IVA soportado, la prenda tiene que estar realmente vinculada a la actividad. Aquí vuelve a jugar la diferencia entre EPI y ropa corriente: según el INSST, la ropa de trabajo corriente y los uniformes que no protejan de ningún riesgo y que solo sirvan para preservar la ropa personal o identificar a un colectivo no son EPI, pero eso no impide su deducción si está justificado su uso exclusivamente laboral. Un buen recurso para blindar esa justificación es personalizar los uniformes con bordado, de forma que quede claro que no son prendas de uso particular.
Cómo declarar el IVA soportado en el modelo 303
El procedimiento es el mismo que con cualquier otro gasto deducible. Según explica Sage España en su blog fiscal, el IVA soportado por la compra de ropa de trabajo deducible se incluye en la declaración trimestral del modelo 303 como IVA soportado, restándolo del IVA repercutido en tus ventas. No hay casillas especiales ni tratamiento diferenciado: la factura de tu proveedor de vestuario laboral entra en el circuito normal de IVA soportado, siempre que cumpla los requisitos habituales de factura completa.
Un ejemplo real lo aclara bien. En un caso práctico documentado por Iberley, una compra de uniformes por 2.000€ + IVA genera un asiento en el que se carga la cuenta 629 (Otros servicios) y la 472 (HP, IVA soportado) por 420€, con abono a tesorería por los 2.420€ totales. Ese IVA soportado, los 420€, es el que trasladas al modelo 303 del trimestre correspondiente.
Errores frecuentes que generan problemas en una inspección
- Deducir el IVA de ropa sin justificación de uso laboral: si la prenda podría pasar por ropa de calle, Hacienda puede cuestionar la deducción.
- Mezclar en la misma factura ropa de trabajo con prendas de representación o regalos a clientes, que tienen tratamiento distinto.
- No conservar la factura desglosada con el detalle de prendas, cantidades y destinatarios.
Regla práctica: pide siempre factura desglosada al proveedor, con conceptos claros por prenda y trabajador cuando sea posible. Es la mejor defensa ante cualquier revisión.
Si todavía no tienes claro cuánto te cuesta realmente vestir a tu plantilla cada año, conviene revisar antes cómo calcular el coste anual de vestir a cada trabajador, porque ese dato también te ayuda a planificar mejor el IVA soportado que vas a deducir trimestre a trimestre.
Este vídeo repasa de forma visual el asiento contable y el tratamiento fiscal de la ropa de trabajo en una pyme.
Amortización de uniformes: ¿gasto corriente o activo a repartir?
En la mayoría de empresas, la ropa laboral se registra como gasto del ejercicio y se lleva íntegro a la cuenta 629, sin repartirlo en varios años. Solo en compras muy voluminosas o de importe elevado tiene sentido plantearse un tratamiento distinto.
Cuándo tratar la ropa laboral como gasto del ejercicio
Si compras uniformes con una periodicidad normal (renovación anual o bianual) y el importe por trabajador es moderado, lo correcto es imputarlo todo como gasto corriente del año en que se produce la compra. Es lo que refleja el caso práctico de Iberley, donde una compra de 2.000€ + IVA en uniformes se contabiliza directamente contra la cuenta 629 'Otros servicios', con cargo a la 472 de IVA soportado y abono a tesorería, según describe Iberley en su caso práctico contable. No hay ficha de inmovilizado, no hay cuotas de amortización: entra y sale en el mismo ejercicio fiscal.
Esta es la vía habitual para la mayoría de PYMES con plantillas de tamaño medio. Simplifica la contabilidad y evita tener que justificar años de vida útil ante una inspección.
Cuándo tiene sentido amortizarla en varios años
Cuando el desembolso es realmente grande —por ejemplo, un cambio de imagen corporativa completo para una plantilla numerosa, con chaquetas técnicas, calzado de seguridad y EPIs de gama alta— algunas empresas valoran repartir el gasto contable en varios ejercicios para no distorsionar el resultado de un solo año. Aquí conviene ser prudente: no es la práctica más extendida y depende del criterio de tu asesoría, porque el artículo 108 de la Ley 37/1992 del IVA ya deja claro que la ropa de trabajo no tiene la consideración de bien de inversión a efectos de IVA, tal y como recoge el análisis fiscal de la economista Margarita Gayá Jaume. Eso no impide un reparto contable en algunos casos, pero sí condiciona cómo se gestiona la deducción del IVA asociado.
Regla práctica: si la factura de vestuario no supera lo que gastarías en un año normal de reposición, va a gasto corriente sin darle más vueltas. Solo te planteas amortizar si el importe rompe con la dinámica habitual de compra.
Cómo afecta la vida útil real de cada prenda a esta decisión
La vida útil real del vestuario pesa más de lo que parece a la hora de decidir el tratamiento contable. Un pantalón de faena aguanta menos que un chaquetón de invierno, y eso condiciona la frecuencia de compra y, por tanto, si conviene tratarlo como gasto puntual o planificar la renovación de forma escalonada. Tener claro cómo calcular el coste anual de vestir a cada trabajador te ayuda a anticipar estos gastos y a decidir con criterio si te conviene concentrar compras grandes o repartirlas. También es útil apoyarte en una planificación de renovación de uniformes para amortizar mejor el gasto, de forma que las compras se ajusten a ciclos previsibles y no generen picos que compliquen la contabilidad de un solo ejercicio.

Foto de Jakub Żerdzicki en Unsplash
Organiza tu vestuario laboral para simplificar la contabilidad
Centralizar la compra en un único proveedor y pedir facturas desglosadas por prenda y trabajador es lo que más tiempo ahorra a tu gestoría a la hora de contabilizar la ropa de trabajo.
Por qué un proveedor único facilita la justificación documental
Cuando compras a varios sitios sueltos, tu gestoría se pelea cada trimestre con tickets sin desglosar, facturas sin NIF correcto o conceptos genéricos como "varios" que no sirven para justificar la deducción. Trabajar con un solo proveedor de vestuario laboral te da una única factura por pedido, con concepto claro, cantidad de prendas y precio unitario. Eso es exactamente lo que necesita el asiento contable en la cuenta 629 que veíamos antes, y también lo que Hacienda pide si hay una inspección.
Además, un proveedor fijo conoce tu histórico: sabe qué tallas, qué modelos y qué cantidades pides cada año. Esto es útil no solo para contabilizar, sino para planificar la renovación de uniformes y amortizar mejor el gasto en lugar de comprar de forma desordenada cada vez que falta una prenda.
Regla práctica: exige siempre factura completa (NIF, concepto detallado, IVA desglosado), nunca un simple recibo o ticket de caja, aunque el importe sea pequeño.
Personalización con logo: factura clara y trazabilidad por lote
Bordar el logo de la empresa en cada prenda no es solo una cuestión de imagen: es también un argumento de peso para justificar el uso exclusivamente laboral de esa ropa, algo que refuerza la deducibilidad frente a Hacienda según el criterio que recoge Economista Margarita Gayá Jaume sobre la deducibilidad fiscal de la ropa de trabajo. Si en la factura consta que las prendas llevan personalización con bordado, tienes un elemento adicional para acreditar que no es ropa de calle susceptible de uso particular.
Pedir la personalización por lotes tiene otra ventaja contable: cada lote queda identificado con su propia referencia, fecha y coste, lo que facilita repartir el gasto por departamento, centro de trabajo o proyecto si tu empresa lleva contabilidad analítica. Y si algún día un trabajador se va, tener el vestuario bien identificado también simplifica la gestión de la ropa de trabajo entregada a esa persona.
Cómo pedir un presupuesto que ya venga desglosado para tu gestoría
El presupuesto perfecto para contabilizar sin dolores de cabeza incluye, como mínimo:
- Precio unitario por prenda, no solo el total del pedido.
- IVA desglosado por tipo de prenda, especialmente si mezclas EPI (que puede llevar tipo reducido en algunos casos) con ropa corriente.
- Coste de personalización separado del coste de la prenda base.
- Cantidad y talla por trabajador, útil si luego necesitas imputar el gasto a cada empleado o departamento.
Con ese nivel de detalle, tu asesoría puede registrar el asiento en minutos, similar al ejemplo de compra de uniformes por 2.000 € + IVA que recoge Iberley en su caso práctico contable, con cargo a la cuenta 629 y a HP IVA soportado. Si además quieres tener claro de antemano cuánto te va a costar vestir a toda la plantilla durante el año, te ayuda revisar antes cómo calcular el coste anual de vestuario por trabajador. Puedes pedir presupuesto con factura desglosada y empezar a ordenar esta parte de tu contabilidad desde el primer pedido.
Preguntas frecuentes sobre contabilizar ropa de trabajo
¿Se puede deducir la ropa de trabajo de un autónomo?
Sí, pero con condiciones claras. Hacienda exige que sea ropa exclusiva para la actividad, distinta de la que usarías en tu vida diaria: un buzo de mecánico, una bata sanitaria o un uniforme con el logo de tu negocio. Si compras ropa que también podrías llevar fuera del trabajo, como una camisa normal, la deducción no se admite.
Guarda siempre la factura completa con tus datos fiscales y, si puedes, justifica el vínculo con tu oficio. Sin ese soporte documental, en una inspección la partida queda fuera.
¿Qué diferencia hay entre ropa de trabajo y EPI a efectos fiscales?
La ropa de trabajo es la prenda de uniformidad o imagen corporativa: polos, camisas, pantalones con logo. El EPI (Equipo de Protección Individual) es distinto, va regulado por el Reglamento UE 2016/425 y protege frente a un riesgo concreto: calzado de seguridad EN ISO 20345, guantes EN 388, ropa de alta visibilidad EN ISO 20471.
Fiscalmente ambas son gasto deducible si están afectas a la actividad, pero el EPI además es obligación legal del empresario según el RD 773/1997, no una opción. Conviene diferenciarlos en factura y en contabilidad para justificar mejor cada partida.
¿En qué cuenta contable se registra la compra de uniformes de empresa?
Lo habitual es imputarlo a la cuenta 629 (Otros servicios) o, si tu plan contable lo detalla más, a una subcuenta específica de vestuario o EPIs dentro de gastos de explotación. Algunas empresas prefieren crear una cuenta propia tipo "628 - Suministros" o una subcuenta 629.X para separar uniformidad de otros gastos generales.
Lo importante no es tanto el número exacto de cuenta, que puede variar según tu gestoría, sino mantener el criterio constante ejercicio tras ejercicio y guardar el desglose por trabajador si luego necesitas justificarlo ante una inspección.
¿Hay que pagar IVA por la ropa de trabajo que da la empresa a sus trabajadores?
La empresa paga el IVA soportado al comprar la ropa al proveedor, y ese IVA es deducible si la prenda está afecta a la actividad, igual que cualquier otro suministro. No hay que repercutir IVA al trabajador porque no existe una venta: es una entrega vinculada a la relación laboral, no una operación comercial.
Distinto es si la prenda tiene un uso mixto o se entiende como retribución en especie; en ese caso conviene revisar el tratamiento con tu asesor fiscal, porque puede afectar también a IRPF y Seguridad Social.
¿Puede la empresa descontar del sueldo el coste de la ropa de trabajo?
Como norma general, no. Cuando la ropa de trabajo es exigida por la empresa, ya sea uniforme corporativo o EPI obligatorio, el coste corre a cargo del empresario, no del trabajador. Descontarlo de la nómina sin acuerdo expreso puede considerarse una modificación unilateral de condiciones y generar reclamación.
Si existe un pacto en convenio colectivo o contrato individual que regule algo distinto, como reposición por deterioro imputable al trabajador, debe estar recogido por escrito y ser razonable. Ante la duda, consulta el convenio de tu sector antes de aplicar cualquier descuento.
Si quieres equipar a tu plantilla con ropa de trabajo, calzado de seguridad y EPIs con tu logotipo, en Landalan te asesoramos y te preparamos un presupuesto a medida sin compromiso desde Vitoria-Gasteiz para toda España.